A partir de 2026, a distribuição de lucros pode gerar retenção de Imposto de Renda na fonte e exigir mais atenção aos registros contábeis. Para empresários e contadores, o ponto principal é separar lucro efetivamente apurado de simples disponibilidade de caixa e documentar cada decisão. A discussão voltou ao noticiário neste fim de semana, mas a distribuição segura começa com números conciliados e regras claras.
Conteúdo do Artigo:
O que empresários e contadores precisam considerar
- Pagamentos mensais acima de R$ 50 mil feitos pela mesma empresa a uma pessoa física residente no Brasil ficam sujeitos à retenção de 10% sobre o valor total.
- O limite é analisado por beneficiário, por empresa pagadora e por mês, considerando os pagamentos feitos no período.
- A tributação mensal na fonte não substitui a avaliação anual da renda total do sócio.
- Lucros acumulados até 2025 podem seguir regras de transição, mas é preciso comprovar que os requisitos legais foram cumpridos.
- Balancetes, deliberações societárias, comprovantes e registros fiscais precisam contar a mesma história.
Como funciona a retenção sobre lucros distribuídos em 2026?
Desde 1º de janeiro de 2026, a empresa deve observar a nova retenção quando paga, credita ou disponibiliza lucros e dividendos a uma pessoa física residente no país. A Lei nº 15.270/2025 estabelece retenção de 10% quando o total pago por uma mesma pessoa jurídica a um beneficiário ultrapassa R$ 50 mil no mês.
O cálculo não recai apenas sobre o excedente. Se a empresa distribuir R$ 60 mil a um sócio no mês, por exemplo, a retenção é de 10% sobre os R$ 60 mil, e não somente sobre os R$ 10 mil acima do limite. Pagamentos parcelados ao mesmo beneficiário pela mesma empresa devem ser acompanhados em conjunto.
| Situação mensal | Tratamento na fonte |
|---|---|
| Até R$ 50 mil por beneficiário, pela mesma empresa | Não há retenção mensal por essa regra. |
| Acima de R$ 50 mil no mês | Retenção de 10% sobre o total distribuído no período. |
A empresa pagadora precisa calcular, reter e recolher o imposto quando aplicável, além de manter os registros correspondentes. O contador deve verificar também as obrigações fiscais de declaração e a forma correta de informar cada pagamento.
O imposto mensal não encerra a análise anual do sócio
A retenção mensal é apenas uma parte da regra. A renda total da pessoa física também pode ser relevante para o cálculo anual do Imposto de Renda da Pessoa Física Mínimo, que considera rendimentos de diferentes origens.
Em linhas gerais, a lei prevê a incidência desse imposto mínimo para rendimentos anuais acima de R$ 600 mil, com alíquota progressiva até 10% a partir de R$ 1,2 milhão. Valores retidos na fonte podem entrar no ajuste anual conforme as regras aplicáveis. Por isso, o sócio deve informar ao contador seus rendimentos de outras empresas, salários, aplicações e demais fontes pertinentes, em vez de avaliar cada distribuição isoladamente.
Uma retenção mensal não significa, por si só, que aquele será o imposto final do beneficiário. O cálculo anual considera a situação completa e pode envolver créditos e ajustes. Para estimar o efeito, vale simular diferentes valores e datas de distribuição com base nas informações reais do sócio.
Lucros anteriores a 2026 exigem prova e atenção ao prazo
Existe uma regra de transição para lucros apurados até 31 de dezembro de 2025, mas a simples existência de saldo acumulado na contabilidade não garante tratamento favorecido. A aplicação depende do cumprimento das condições legais, incluindo a aprovação da distribuição dentro do prazo previsto e o pagamento nos termos deliberados.
Como o prazo de aprovação relacionado a essa transição já passou, não se deve presumir que uma decisão tomada agora possa ser enquadrada retroativamente. O escritório precisa conferir a data e o conteúdo da deliberação, o balanço que fundamentou o valor e a compatibilidade entre o cronograma aprovado e os pagamentos realizados. Se faltar documentação ou houver alteração do plano original, procure orientação contábil e jurídica antes de classificar o valor como isento.
Distribuir lucro não é o mesmo que retirar dinheiro do caixa
Saldo bancário disponível não comprova, sozinho, que a empresa tem lucro distribuível. A decisão precisa considerar os resultados apurados, eventuais prejuízos acumulados, a escrituração e as regras do contrato social. Retiradas sem suporte contábil podem gerar divergências fiscais e societárias, além de confundir distribuição de lucros com pró-labore, empréstimos ou reembolsos.
Antes de aprovar um pagamento, empresário e contador podem conferir:
- se há demonstrações contábeis atualizadas e compatíveis com o valor proposto;
- se prejuízos acumulados, reservas e obrigações da empresa foram considerados;
- se o contrato social define como os lucros serão distribuídos entre os sócios;
- se a deliberação registra valor, beneficiários, datas e forma de pagamento;
- se os pagamentos realizados correspondem ao que foi aprovado e estão comprovados.
Registros organizados reduzem dúvidas e retrabalho
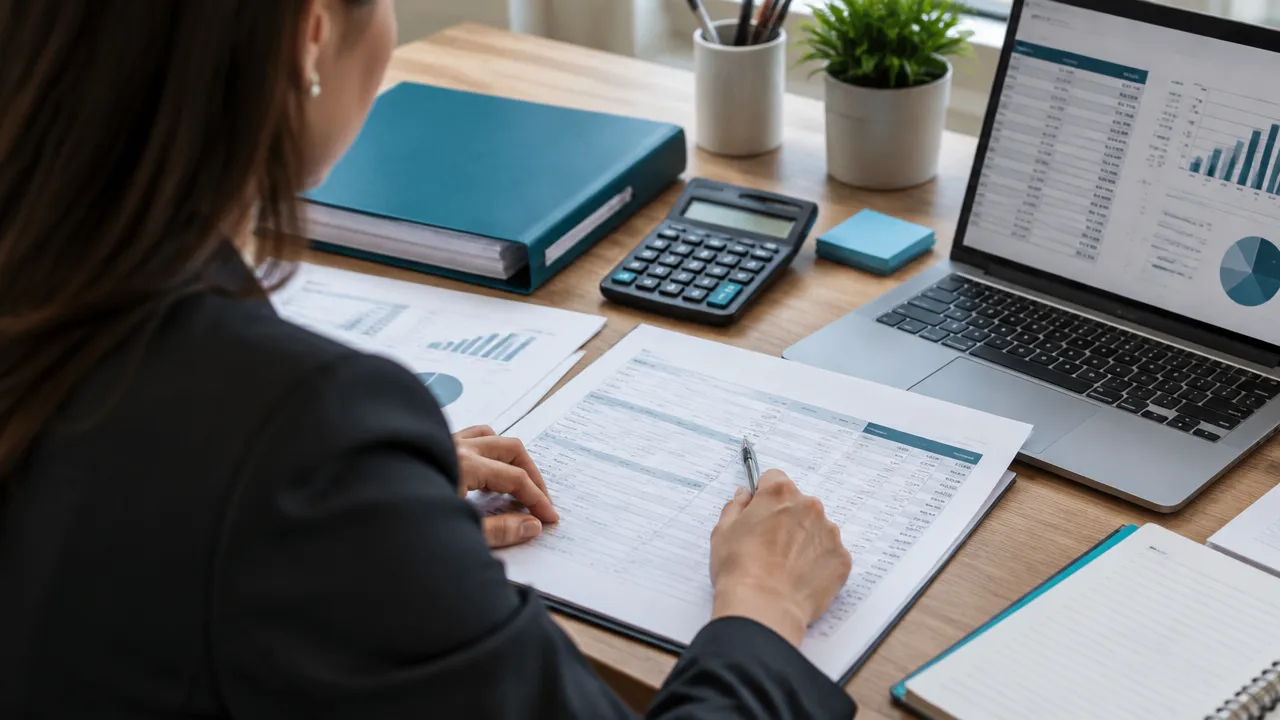
Manter uma trilha documental única ajuda a demonstrar de onde veio o lucro, quem aprovou a distribuição e como o valor chegou ao sócio. O fechamento contábil, a deliberação societária, os comprovantes bancários e as informações fiscais devem ser conciliados, sem depender de mensagens dispersas ou planilhas sem histórico.
Um fluxo prático é fechar os números, validar os valores distribuíveis, registrar a decisão dos sócios, programar os pagamentos e conferir retenções e declarações. Guardar versões dos documentos e atribuir responsáveis por etapa facilita responder a perguntas posteriores, especialmente quando o escritório atende muitos CNPJs.
A Ottimizza, especializada em automação contábil, apoia escritórios na organização de rotinas e tarefas. Soluções como o Tareffa podem ajudar equipes a acompanhar responsáveis, etapas e prazos, enquanto o contador avalia o enquadramento tributário e valida a documentação de cada empresa.
As dúvidas mais comuns dos empresários
O limite de R$ 50 mil é por sócio ou por empresa?
A regra mensal considera o total pago pela mesma empresa a cada beneficiário pessoa física residente no Brasil. Assim, a equipe deve somar as distribuições feitas por aquela pessoa jurídica ao mesmo sócio no mês. Pagamentos feitos por outras empresas não entram nesse mesmo limite mensal, embora possam ser relevantes na análise anual da renda do beneficiário.
Posso distribuir lucros todos os meses?
A periodicidade, por si só, não comprova que há lucro disponível. A distribuição precisa estar apoiada em apuração contábil adequada e seguir o contrato social e as deliberações dos sócios. Antes de repetir pagamentos mensais, defina como o resultado será apurado, quais documentos serão atualizados e como a empresa acompanhará a retenção aplicável.
Pró-labore e dividendos recebem o mesmo tratamento?
Não. Pró-labore remunera o trabalho do sócio e segue regras próprias; lucros distribuídos decorrem de resultado apurado e formalizado. Classificar uma retirada incorretamente pode distorcer a escrituração e o tratamento tributário. O empresário deve alinhar com o contador a natureza de cada pagamento, sem usar a distribuição de lucros como substituto automático da remuneração pelo trabalho.
Na prática, a melhor decisão combina planejamento de caixa, apuração contábil confiável e documentação consistente. Com regras novas e uma análise anual que considera a renda total do sócio, antecipar a conversa com o contador é mais seguro do que decidir o valor da distribuição apenas quando o dinheiro já está na conta.