O pagamento dividido, conhecido como split payment, é um mecanismo da Reforma Tributária que separa e direciona automaticamente os valores de IBS e CBS relacionados a uma venda, no momento da liquidação do pagamento. Para empresas e escritórios contábeis, a mudança exige atenção ao caixa, à identificação das operações e à conciliação entre documentos fiscais e recebimentos. A preparação começa antes da adoção ampla: depende de dados consistentes, processos definidos e sistemas integrados.
Conteúdo do Artigo:
O que os escritórios contábeis precisam saber
-
O mecanismo não cria um novo tributo: aplica-se ao IBS e à CBS, previstos na Reforma Tributária.
-
Na liquidação, parte do valor pago pode ser direcionada ao recolhimento dos tributos, e o fornecedor recebe o saldo correspondente.
-
O cronograma será gradual. Testes e integração não significam, por si só, cobrança efetiva em todas as operações.
-
O valor líquido recebido pode mudar o planejamento financeiro, mesmo quando o preço da venda não muda.
-
A conciliação precisará relacionar nota fiscal, pagamento, tributo segregado, tarifas, estornos e valor creditado.
O que é o pagamento dividido na Reforma Tributária
O pagamento dividido é uma forma de recolher IBS e CBS ligada à liquidação financeira de uma operação. Em vez de o fornecedor receber o valor integral e recolher os tributos posteriormente, o sistema separa a parcela tributária e encaminha o saldo ao fornecedor, conforme os dados da operação e as regras aplicáveis.
O mecanismo está previsto na regulamentação da Reforma Tributária, incluindo a Lei Complementar nº 214 de 2025. Ele não deve ser confundido com o recurso comercial de dividir uma compra entre cartões ou recebedores: aqui, o objetivo é recolher tributos sobre o consumo no fluxo do pagamento.
A separação depende da conexão entre informações fiscais e financeiras. Por isso, a qualidade da nota fiscal, a identificação correta da transação e a comunicação entre os participantes do pagamento serão importantes para evitar divergências. O procedimento concreto também dependerá das regras operacionais aplicáveis a cada modalidade.
Como funciona a segregação de IBS e CBS
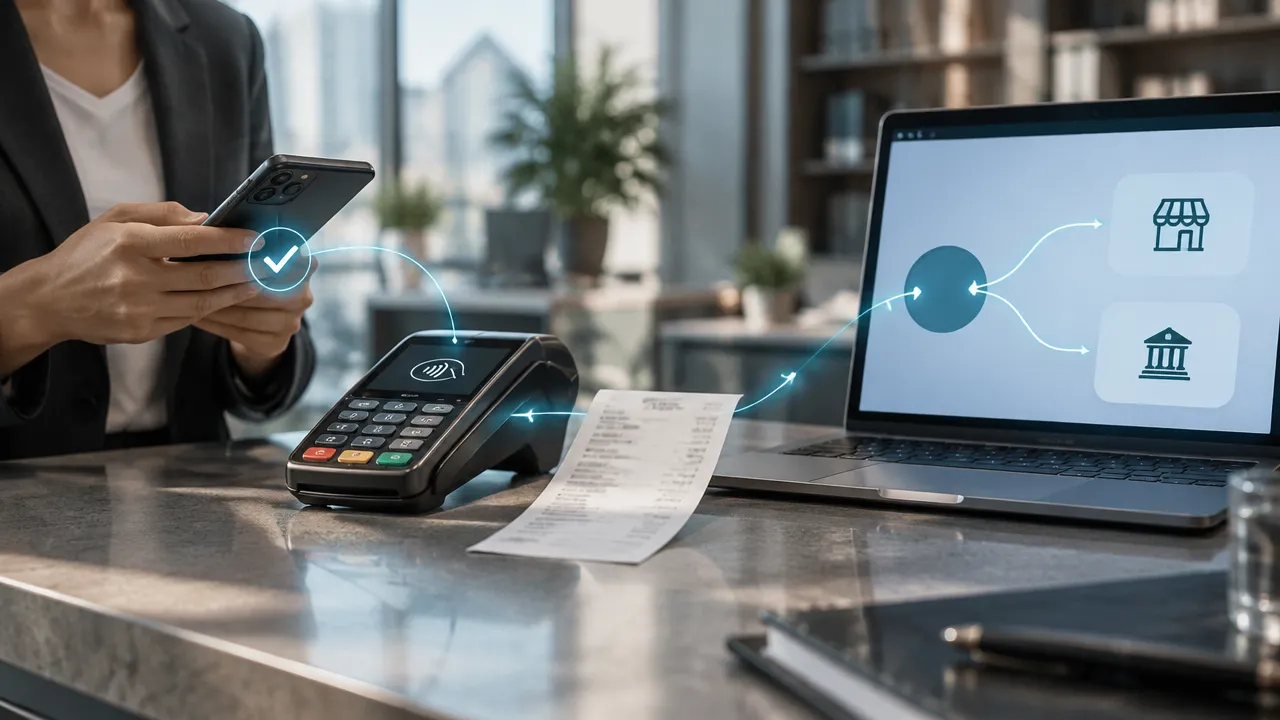
Em termos práticos, o sistema precisa identificar a operação, calcular ou consultar a parcela devida e direcionar os valores no momento da liquidação. A instituição de pagamento participa do fluxo, mas não determina sozinha o tratamento fiscal: a apuração depende dos dados e dos parâmetros definidos para a operação.
-
A empresa emite o documento fiscal com os dados da venda e dos tributos.
-
O pagamento é iniciado e associado à operação correspondente.
-
O sistema identifica a parcela tributária conforme as informações disponíveis e as regras aplicáveis.
-
O valor destinado ao tributo segue para recolhimento, enquanto o fornecedor recebe o saldo da transação.
-
A empresa e a contabilidade conferem o documento, a liquidação e os registros financeiros.
Exemplo hipotético: uma empresa vende por R$ 10.000 e, para ilustrar o mecanismo, considere que R$ 1.200 sejam segregados como tributos. O fornecedor receberia R$ 8.800, antes de tarifas ou outros ajustes. Esses números não representam uma alíquota vigente: o cálculo real dependerá do documento fiscal e das regras da operação.
Quando começa e o que esperar em 2026
O calendário geral da Reforma Tributária prevê 2026 como período de testes dos novos tributos e 2027 como início da cobrança da CBS. Isso não significa que o pagamento dividido passe a funcionar de forma plena e obrigatória para todas as empresas em uma única data. Sua adoção depende de implantação gradual, regulamentação e integração dos sistemas envolvidos.
Em outubro de 2026, o foco está na preparação e nos testes de integração. Uma fase de testes não equivale a recolhimento efetivo nem permite concluir que todo pagamento será automaticamente dividido. Para planejar a transição, o escritório deve acompanhar as orientações oficiais e confirmar o cronograma operacional aplicável a cada tipo de operação.
Também não é seguro presumir que todas as empresas terão tratamento idêntico. O regime tributário, a natureza da operação e a forma de pagamento podem afetar o procedimento. Empresas do Simples Nacional, por exemplo, devem verificar as regras específicas aplicáveis, em vez de concluir que estão automaticamente incluídas ou excluídas.
Impactos no caixa exigem projeções sobre o valor líquido
O efeito mais imediato para muitas empresas pode ser a redução do valor que entra na conta no momento da venda. Se os tributos forem direcionados antes de o saldo chegar ao fornecedor, o negócio terá menos recursos temporariamente disponíveis para pagar fornecedores, salários e despesas operacionais.
Isso torna importante separar faturamento de disponibilidade financeira. Uma previsão de entradas baseada apenas no total das notas fiscais pode superestimar o caixa. Empresas que trabalham com margens apertadas, prazos longos de recebimento ou alto volume de vendas parceladas devem simular cenários e revisar capital de giro, condições comerciais e prazos de pagamento.
O contador pode ajudar a construir essa análise comparando valores brutos e líquidos por período, canal de venda e prazo de liquidação. As projeções devem considerar também tarifas, cancelamentos, devoluções e eventuais diferenças entre o valor previsto e o efetivamente segregado.
A conciliação contábil precisará conectar mais dados
A conciliação deixará de ser apenas a conferência entre extrato bancário e lançamentos. Será necessário relacionar cada recebimento à nota fiscal, identificar a parcela tributária, conferir o saldo recebido pelo fornecedor e tratar divergências como pagamentos parciais, estornos e chargebacks.
Um processo eficiente deve preservar, no mínimo, o vínculo entre documento fiscal, identificador do pagamento, valor bruto, tributo segregado, tarifas e valor líquido creditado. Sem essa trilha, diferenças pequenas podem se acumular e dificultar a análise do caixa, a escrituração e a conferência dos créditos associados às operações.
Como preparar a empresa e o escritório contábil
A preparação mais eficaz começa pelo mapeamento do processo atual. Antes de alterar sistemas, é preciso saber como a empresa emite documentos fiscais, recebe pagamentos, trata diferenças e entrega informações à contabilidade.
-
Mapeie os recebimentos: liste meios de pagamento, intermediadores, prazos e contas bancárias utilizados.
-
Revise os cadastros e documentos: corrija dados de clientes, produtos, serviços e operações que possam comprometer a associação entre venda e pagamento.
-
Defina uma rotina de conferência: estabeleça responsáveis, frequência, tratamento de exceções e registro de ajustes.
-
Simule o caixa líquido: compare o valor faturado com os recebimentos esperados depois de tributos, taxas e eventuais retenções.
-
Valide integrações: confirme como ERP, sistema fiscal, plataforma de pagamento e contabilidade trocarão dados e identificadores.
Para escritórios que atendem muitos CNPJs, processos manuais tendem a dificultar o acompanhamento de exceções e a padronização. Soluções de automação contábil, como Busca Extrato e Luz.IA Conciliadora, da Ottimizza, podem apoiar a integração de movimentações e a conciliação, sem substituir a validação fiscal nem a revisão profissional.
Preparação depende de dados confiáveis e processos claros
O pagamento dividido pode aproximar o recolhimento tributário da liquidação financeira, mas também aumenta a necessidade de rastreabilidade entre venda, documento fiscal e recebimento. Para empresas, o desafio envolve projetar o caixa disponível; para escritórios, envolve conciliar informações com precisão e orientar clientes durante a transição.
Em 2026, o caminho prudente é revisar cadastros, testar integrações e desenhar procedimentos para diferenças e exceções. Com dados organizados e rotinas automatizadas, contadores e gestores estarão mais preparados para ajustar a operação conforme as regras e a implantação avançarem.